Quy trình giao dịch & ngân hàng
Sau bài này, nhân sự phải: Biết điều kiện đủ để một giao dịch có thể đi tiếp. Nhận diện các điểm cần hỏi trước khi nhận cọc sâu: người ký, tranh chấp/ngăn chặn, thừa kế, thế chấp, sai hiện trạng. Hiểu quy trình cơ bản khi chủ đang vay, khách cũng cần vay. Nhẩm được khả năng vay sơ bộ để tư vấn khách không ảo tài chính.…
Khách có thể thích nhà vì vị trí, hẻm, giá, công năng. Nhưng giao dịch chỉ đi được khi khách tin rằng tài sản sang tên được và dòng tiền không bị kẹt. Sales không cần tự xử lý hết hồ sơ, nhưng phải biết hỏi trước để không đẩy khách vào thế…
Kiến thức cốt lõi
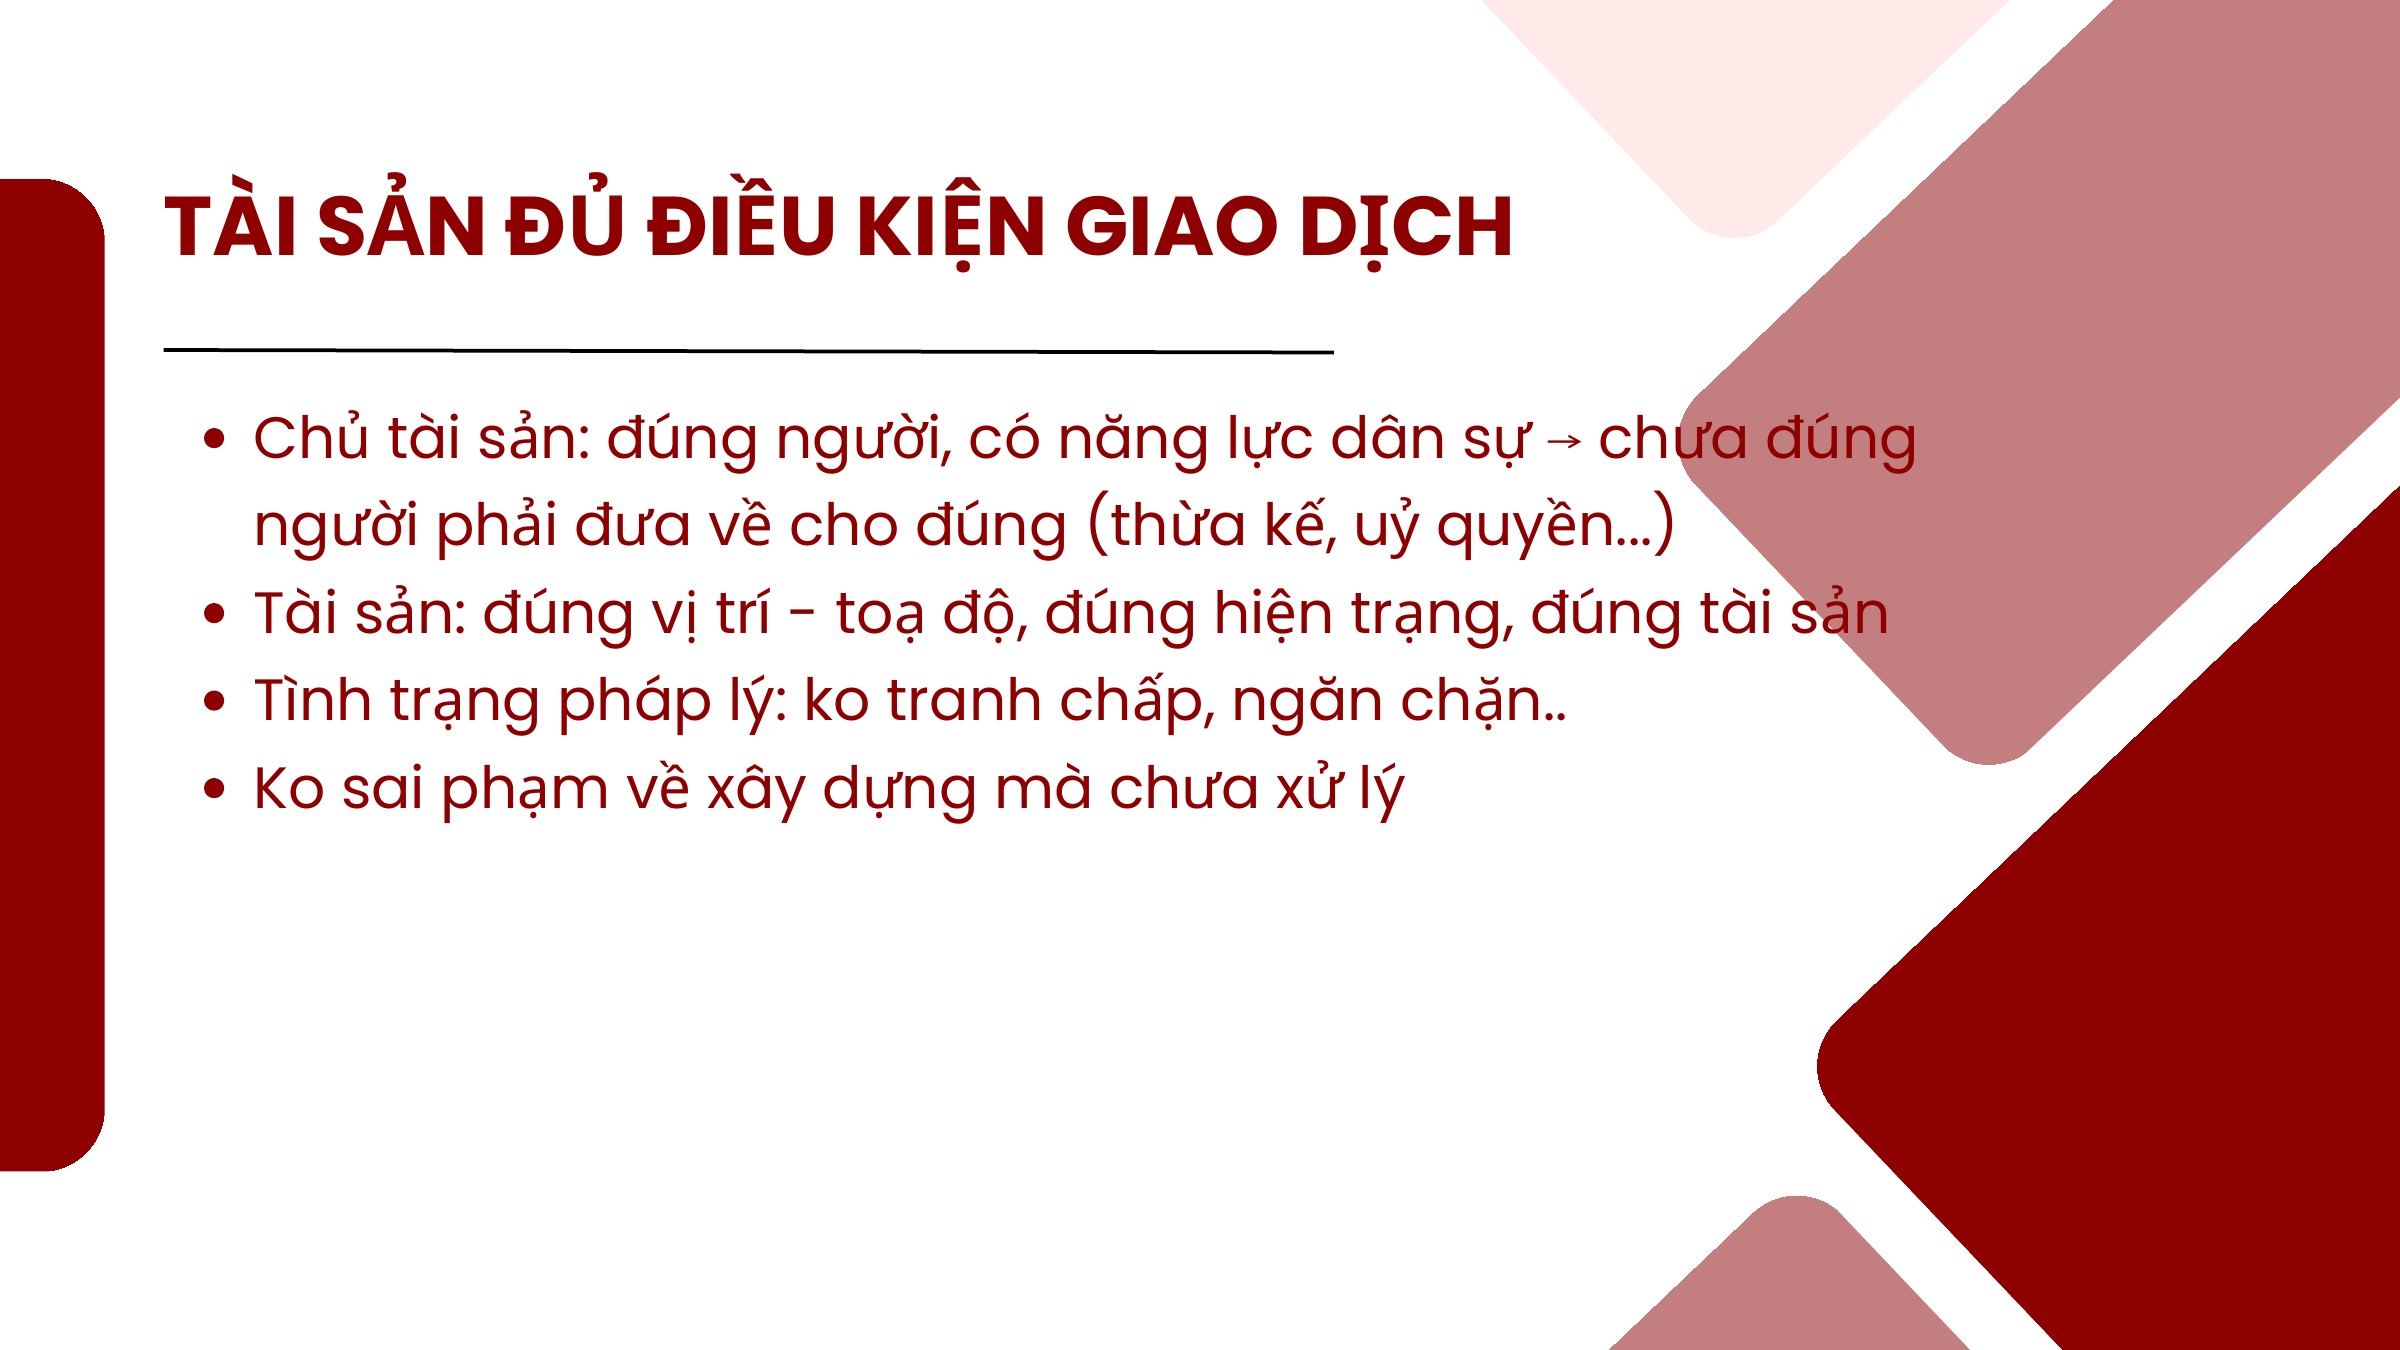
1. Điều kiện đủ để giao dịch đi tiếp
| Nhóm kiểm tra | Câu hỏi bắt buộc | Nếu chưa rõ |
|---|---|---|
| Người ký | Ai đứng tên, có vợ/chồng, đồng sở hữu, thừa kế, ủy quyền không? | Không nhận cọc sâu nếu chưa rõ người có quyền ký |
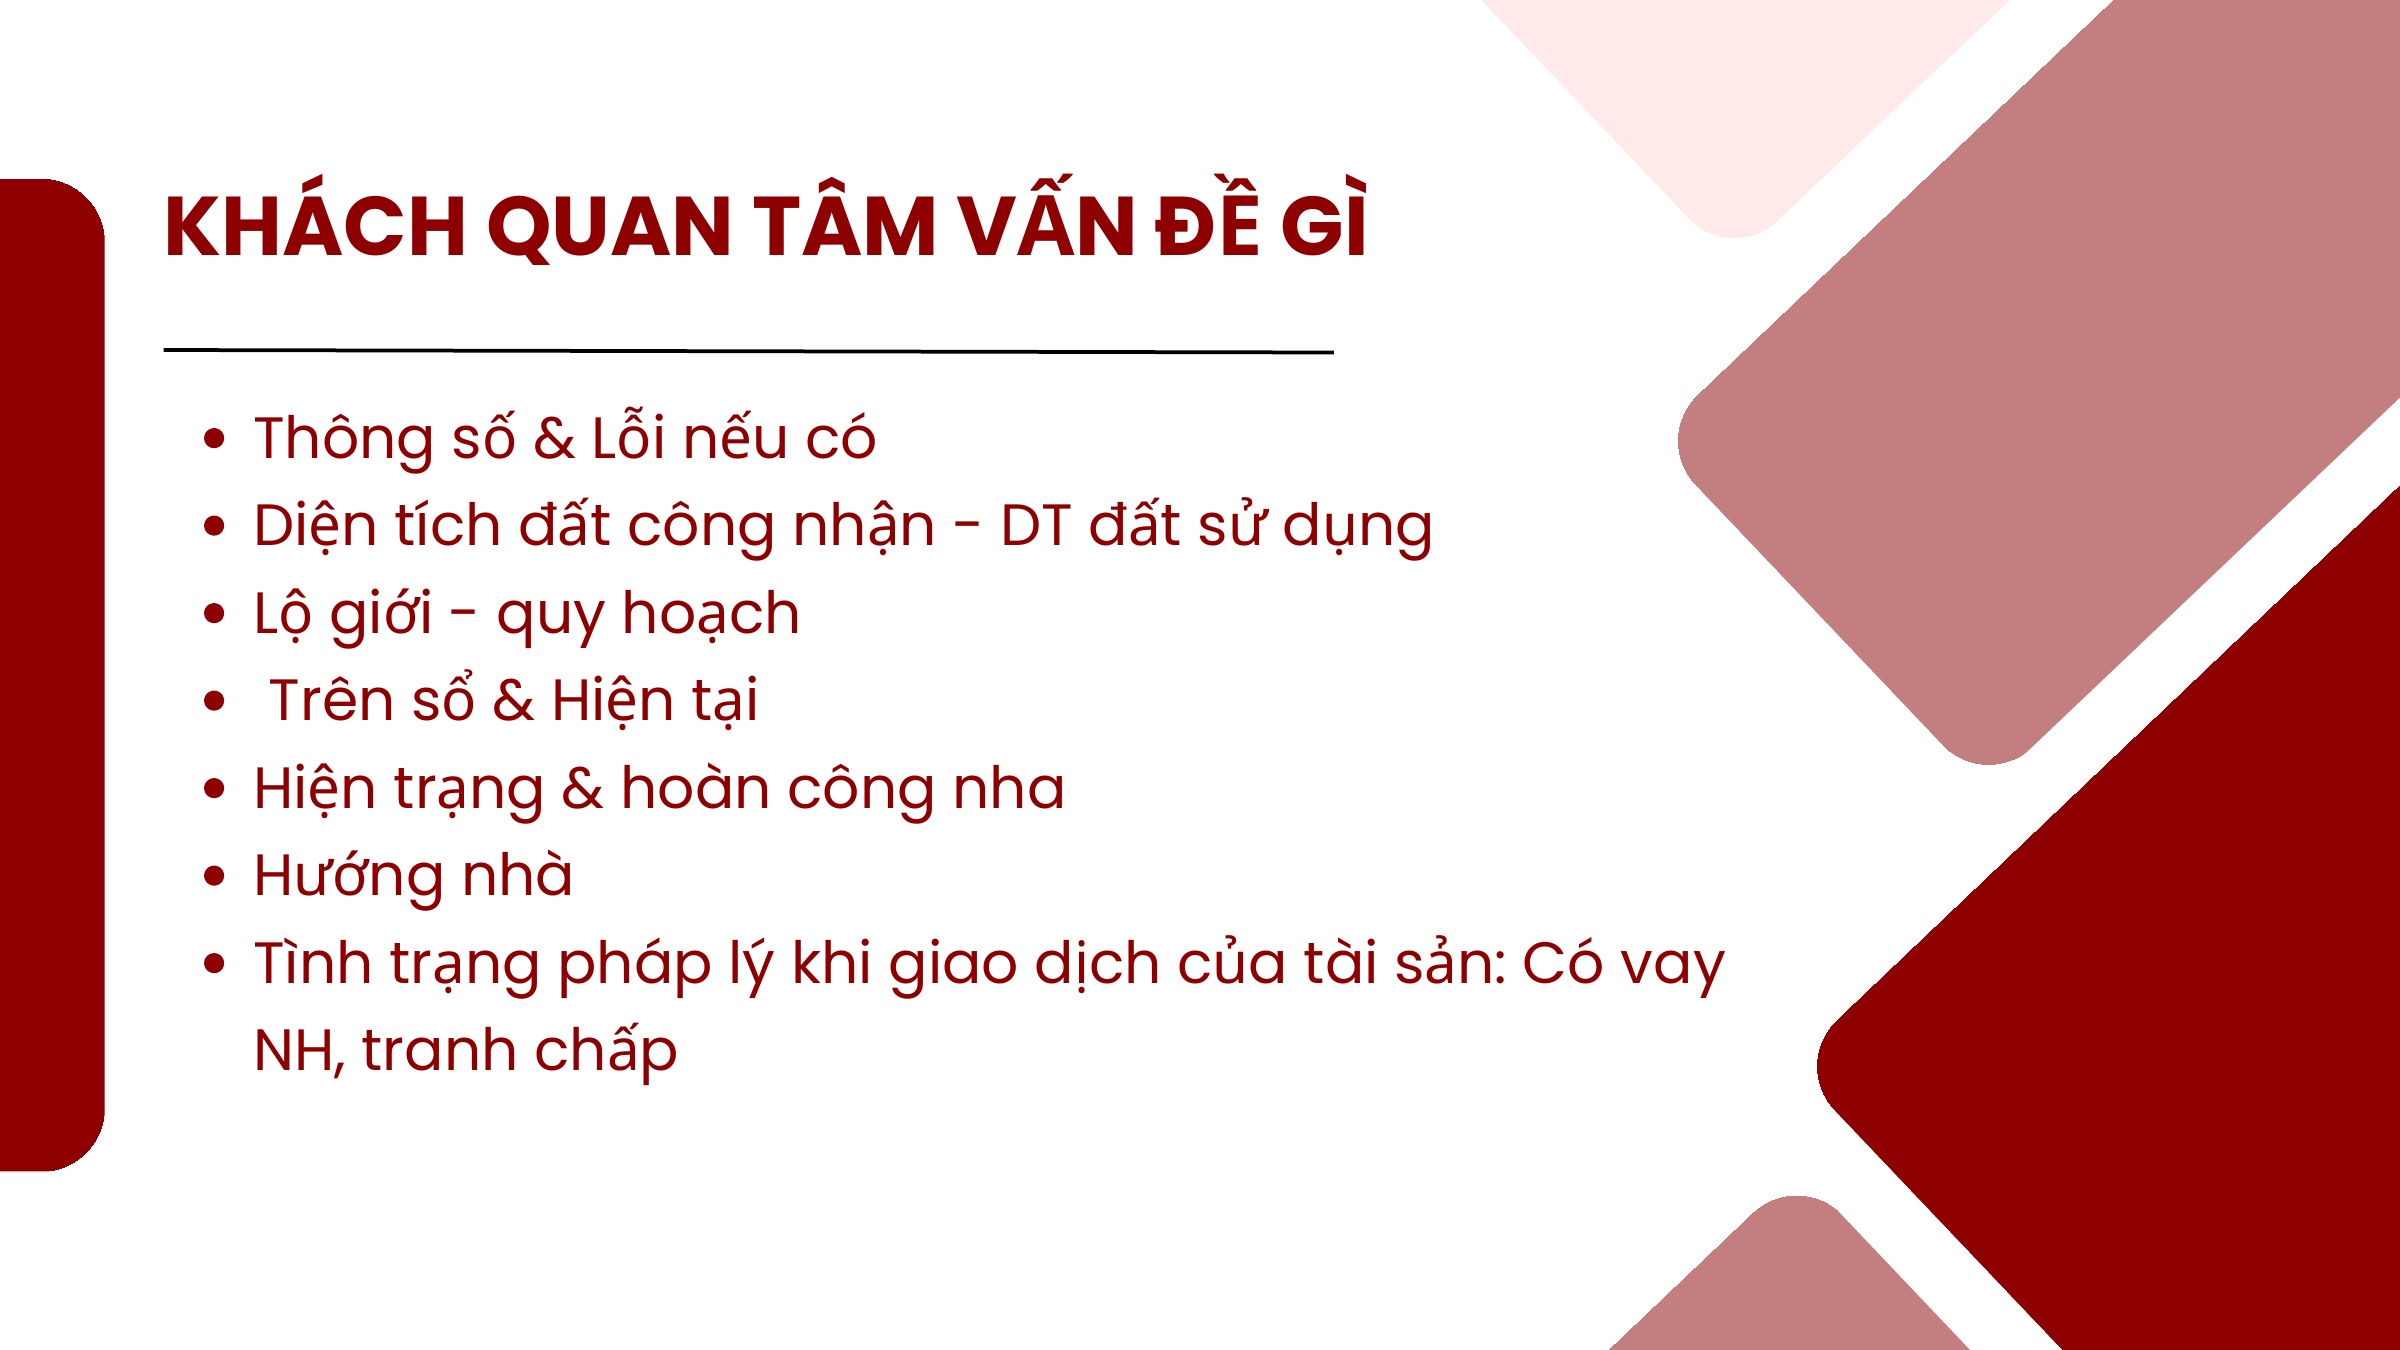
| Tài sản | Đất/nhà trên sổ có khớp hiện trạng không? | Quay lại bài hiện trạng/hoàn công |
| Tình trạng pháp lý | Có tranh chấp, ngăn chặn, biên bản xây dựng, thế chấp không? | Hỏi chủ/đầu chủ/leader và cần giấy tờ xác nhận |
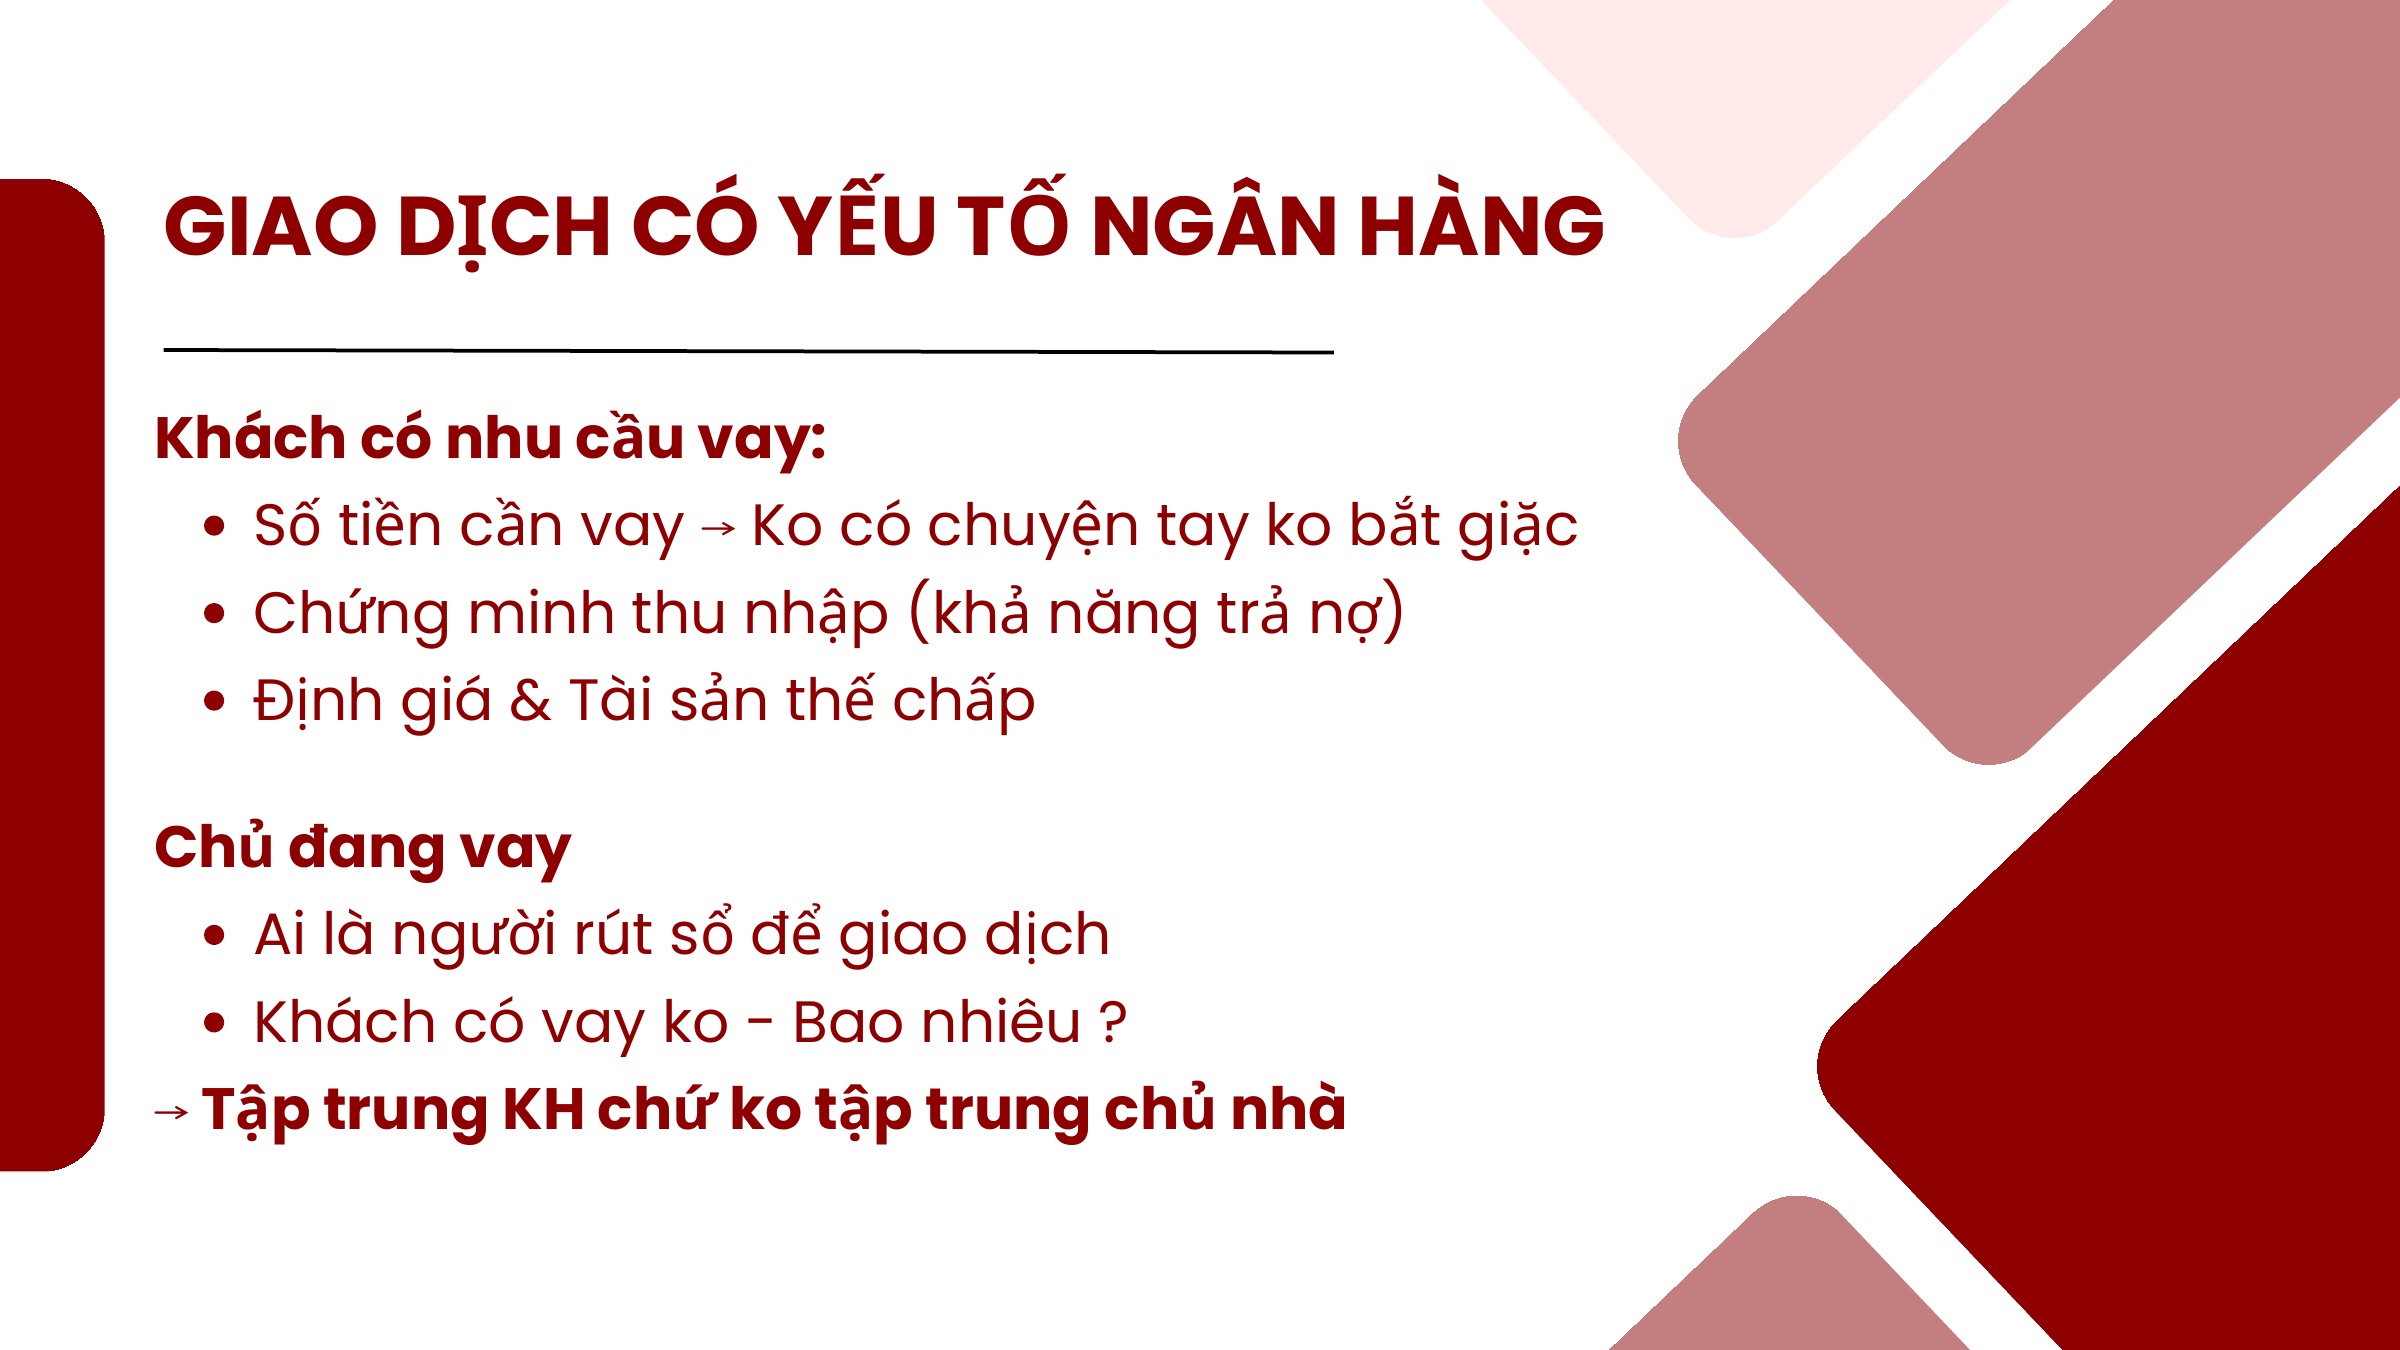
| Dòng tiền | Chủ đang vay, khách vay bao nhiêu, ngân hàng nào, giải ngân khi nào? | Lập quy trình tất toán - công chứng - giải ngân |
Chủ đang vay ngân hàng không tự động là xấu. Ngược lại, nhiều trường hợp ngân hàng đã thẩm định tài sản. Vấn đề không phải "có vay hay không", mà là quy trình rút sổ, công chứng và giải ngân có rõ hay không.
2. Nhà thừa kế: chưa khai nhận thì chưa thể bán như một chủ bình thường
Nếu chủ cũ mất nhưng người thừa kế chưa khai nhận di sản/chưa cập nhật quyền lên sổ, cần thận trọng khi tư vấn. Có thể có thỏa thuận miệng hoặc thiện chí bán, nhưng để công chứng chuyển nhượng thì người có quyền phải rõ trên hồ sơ.
Câu tư vấn mẫu:
"Mua được hay không mình phải xem hồ sơ thừa kế đã hoàn tất tới đâu. Nếu chưa khai nhận/cập nhật quyền thì chưa thể công chứng như một giao dịch bình thường. Em sẽ kiểm tra người có quyền ký trước khi mình đi sâu tiền cọc."
3. Công thức nhẩm vay ngân hàng
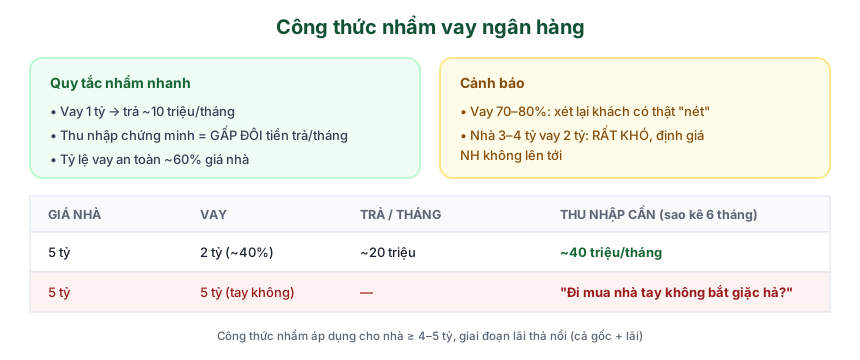
Quy tắc nhẩm trong bài đào tạo:
| Con số | Cách dùng |
|---|---|
| Vay 1 tỷ | Ước tính áp lực trả khoảng 10 triệu/tháng |
| Thu nhập chứng minh | Nên gấp khoảng 2 lần khoản trả hàng tháng |
| Tỷ lệ vay an toàn | Khoảng 60% giá trị tài sản là vùng dễ tư vấn hơn |
Đây là cách nhẩm để nói chuyện ban đầu, không thay thế phê duyệt ngân hàng. Khi khách đi sâu, phải cho ngân hàng kiểm tra hồ sơ thu nhập, tài sản và chính sách từng thời điểm.
4. Quy trình chủ đang vay, khách cũng vay
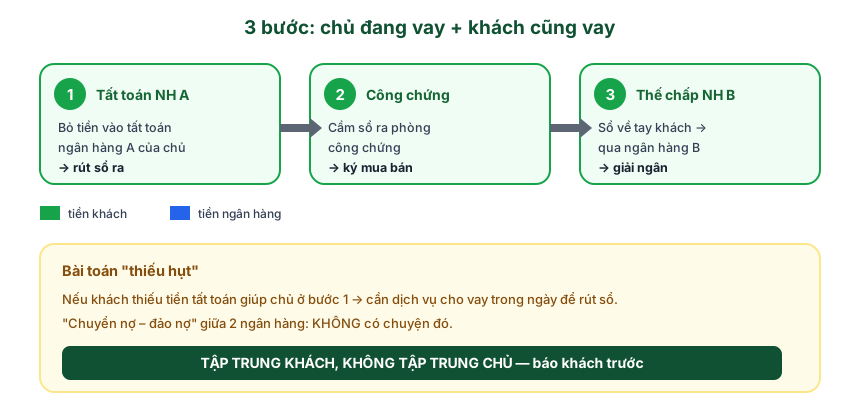
| Bước | Việc chính | Điểm cần rõ |
|---|---|---|
| 1. Tất toán ngân hàng A | Chủ tất toán khoản vay hiện tại để rút sổ | Ai bỏ tiền tất toán, tiền nằm ở đâu, có văn bản/biên nhận gì |
| 2. Công chứng mua bán | Hai bên ký chuyển nhượng khi sổ/hồ sơ đủ điều kiện | Người ký đủ, tài sản không bị ngăn chặn, tiền thanh toán theo thỏa thuận |
| 3. Khách thế chấp ngân hàng B | Khách dùng tài sản mua để vay/giải ngân | Ngân hàng B duyệt trước hạn mức và thời điểm giải ngân |
Câu nhớ trong video: tập trung khách, không tập trung chủ. Chủ đang vay là việc phải xử lý, nhưng người quyết định mua là khách. Sales phải làm khách hiểu quy trình và cảm thấy dòng tiền an toàn.
5. Khi khách còn lo: dẫn qua 3 cấp tin tưởng
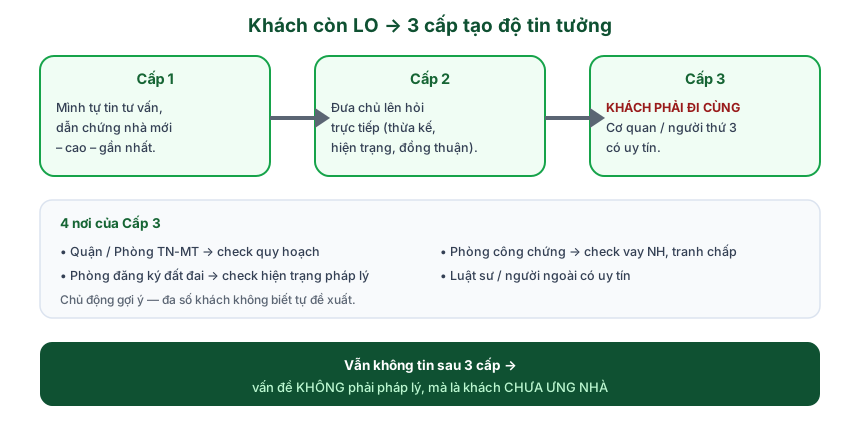
| Cấp | Người trả lời | Dùng khi |
|---|---|---|
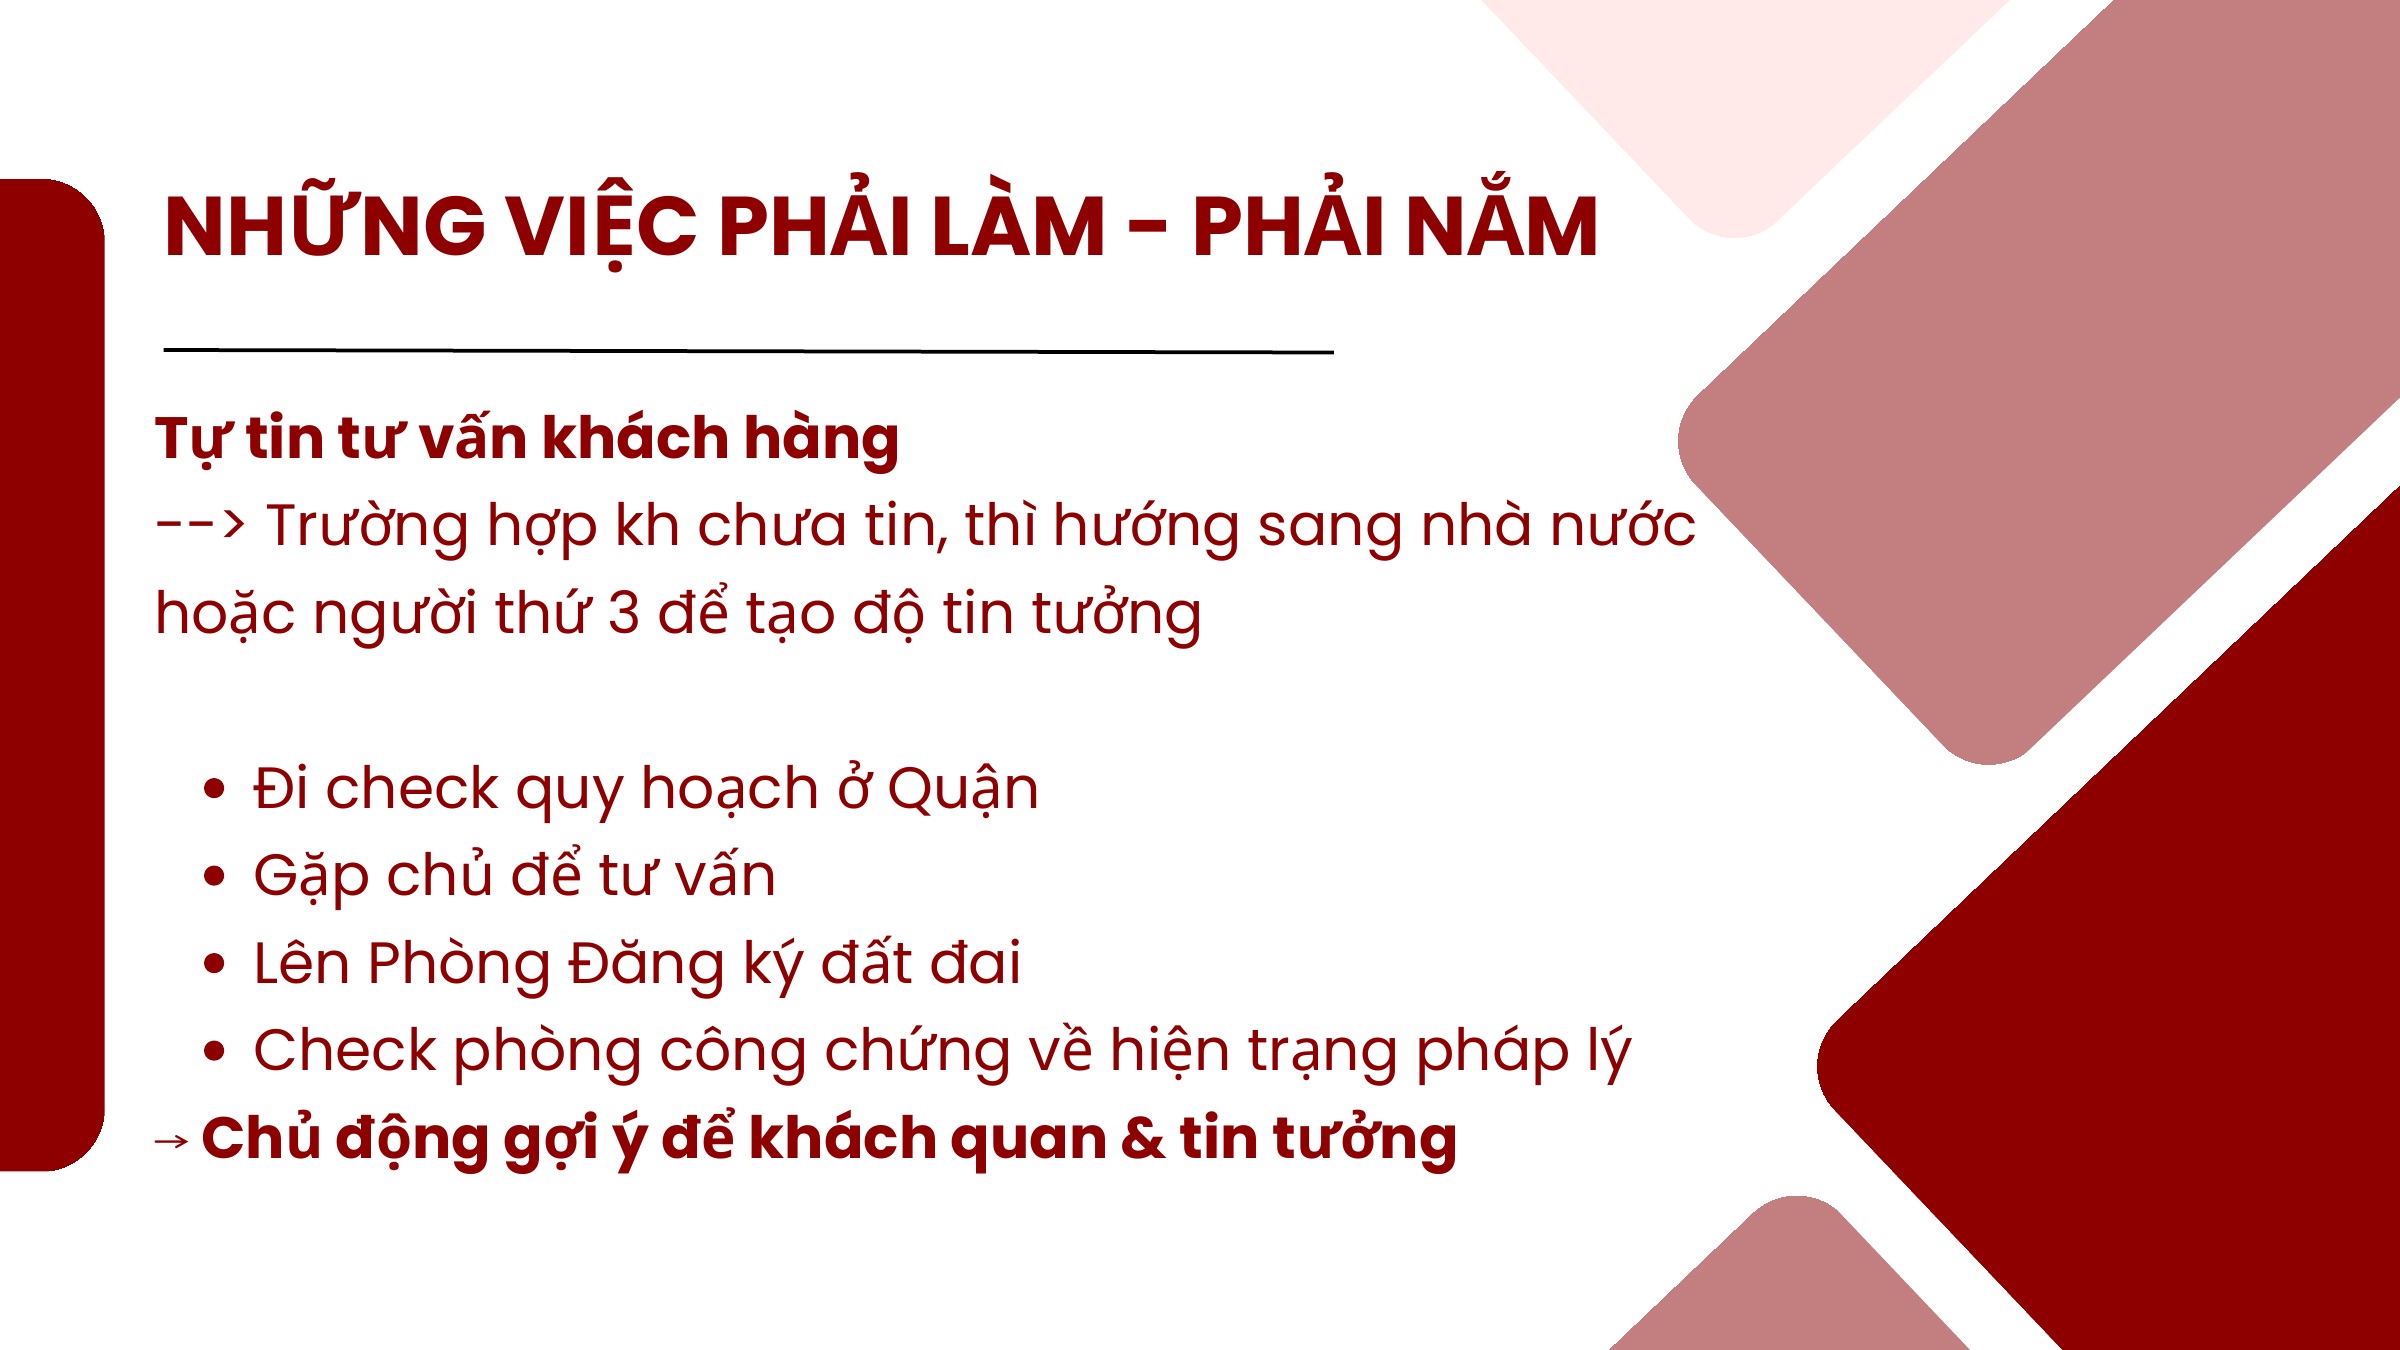
| Cấp 1 | Sales | Câu hỏi thuộc kiến thức nền, thấy được từ sổ/hiện trạng |
| Cấp 2 | Chủ, đầu chủ, leader | Cần lịch sử nhà, giấy phép, hồ sơ vay, người ký |
| Cấp 3 | Ngân hàng, phòng công chứng, cơ quan nhà nước, đơn vị đo đạc | Khách cần xác nhận độc lập hoặc case có rủi ro lớn |
Nếu đi đủ 3 cấp mà khách vẫn không tin, đừng tiếp tục tranh luận kỹ thuật. Có thể khách chưa đủ thích nhà, chưa đủ tài chính hoặc chưa đủ niềm tin vào thương vụ.
Quy trình
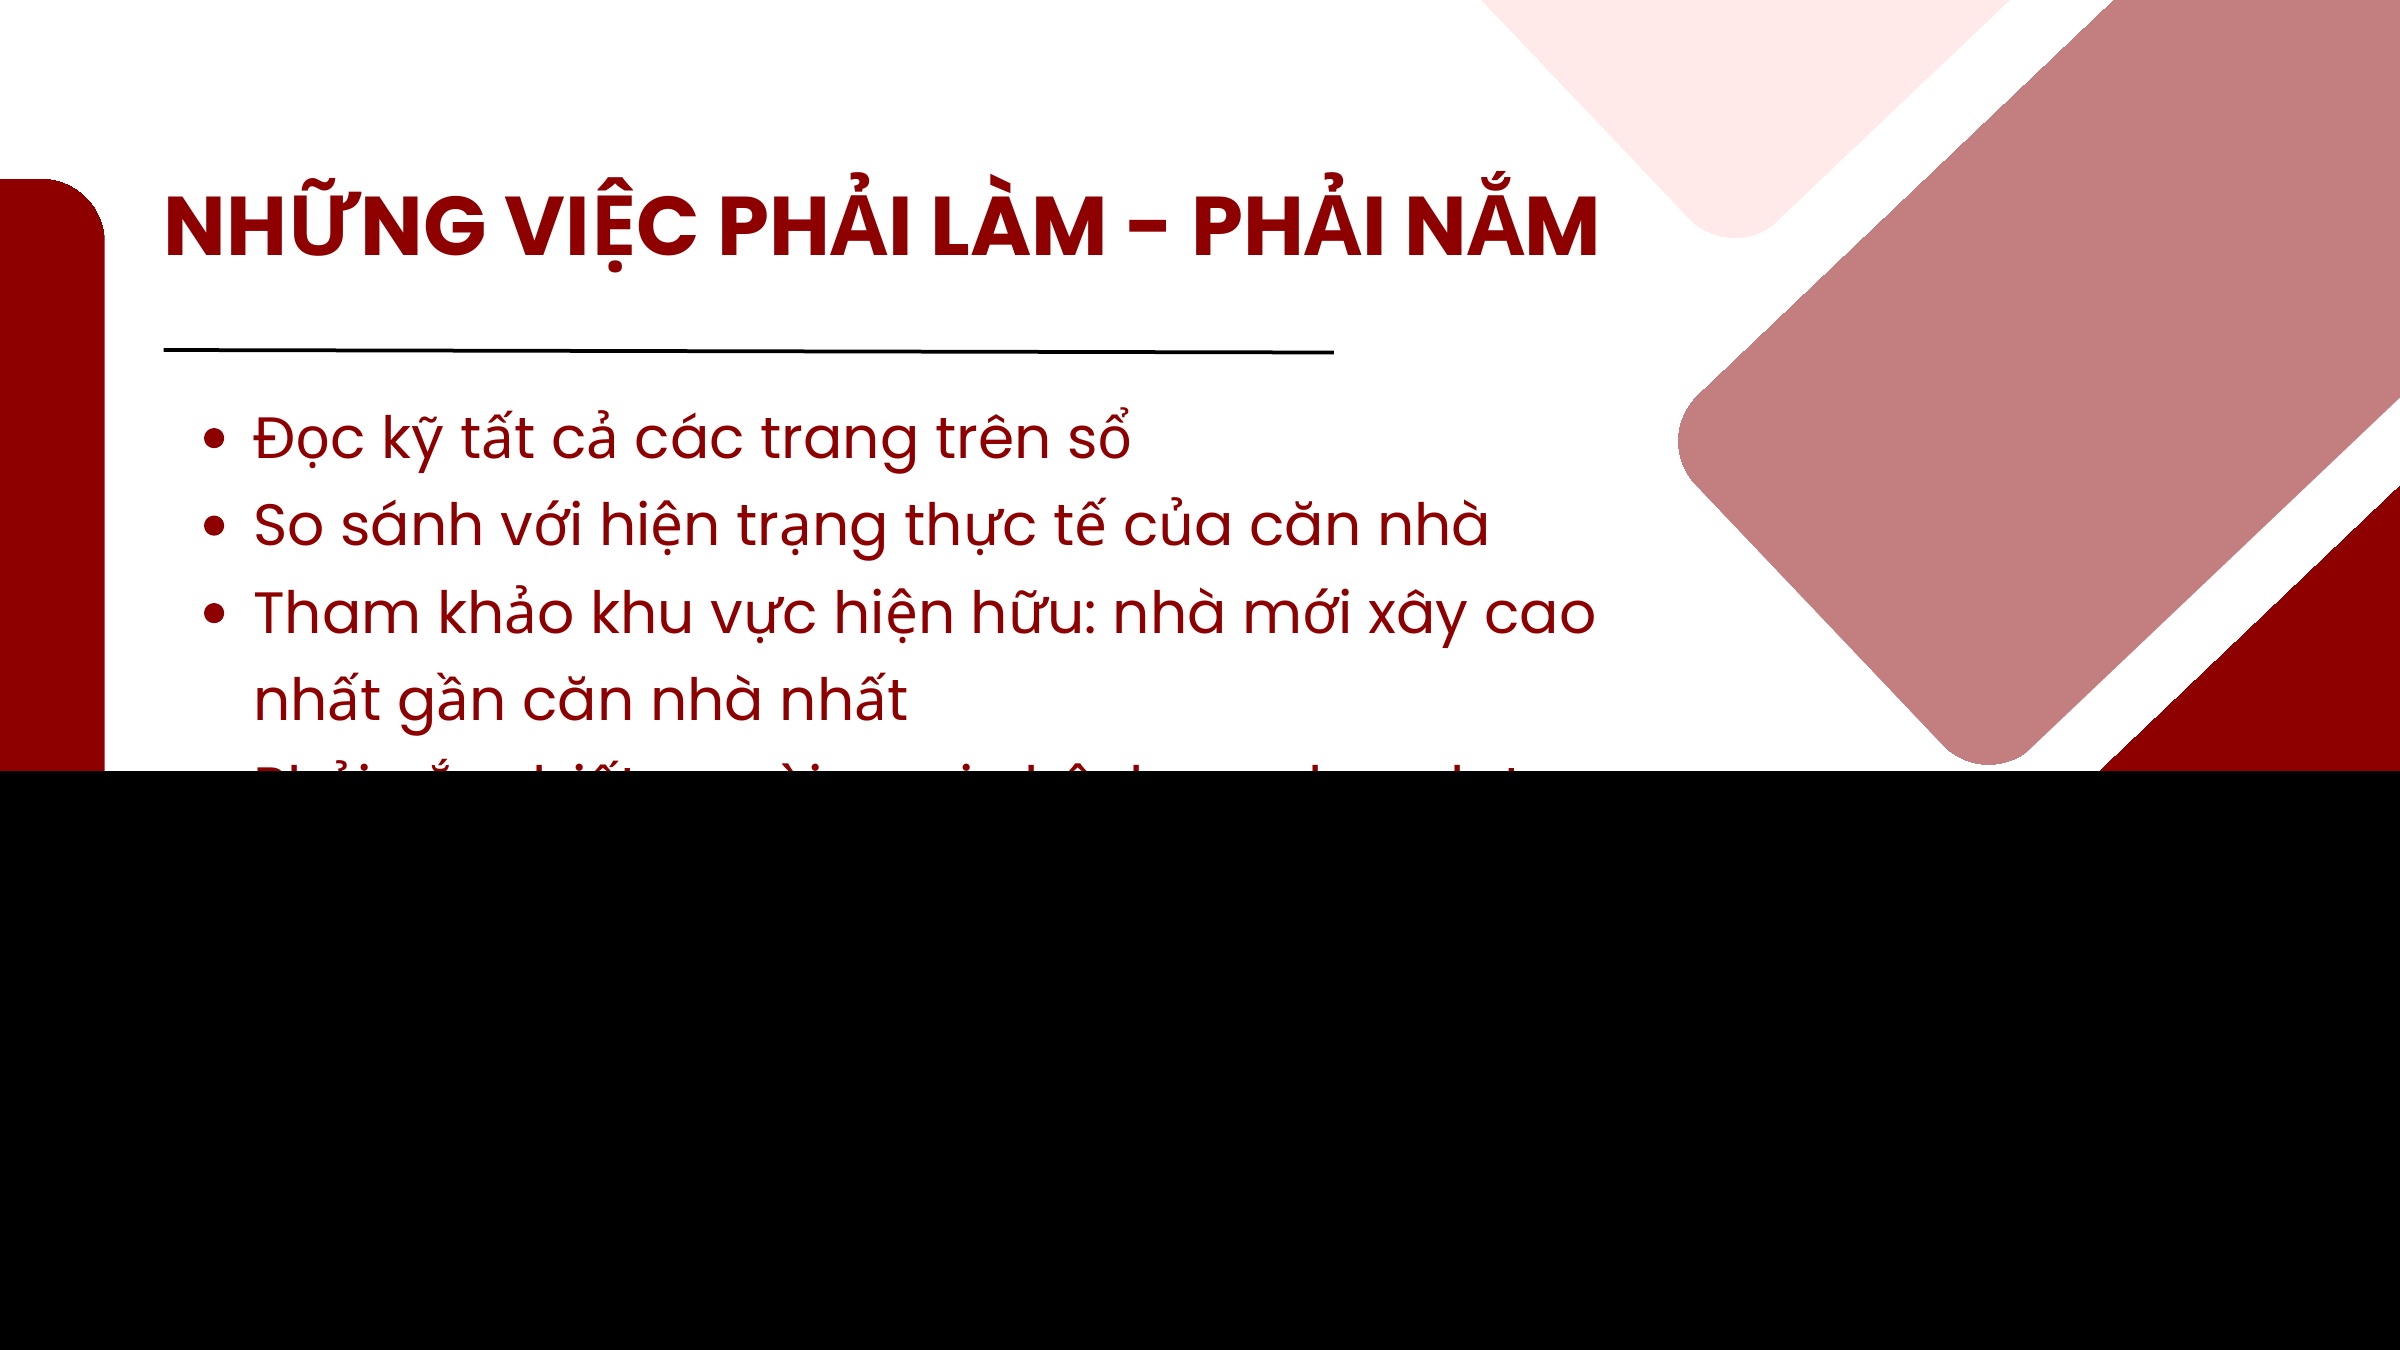
1. Trước khi cọc Xác định người ký, tình trạng vay, hiện trạng, điểm pháp lý chưa rõ.
2. Chốt điều kiện cọc Ghi rõ thời hạn kiểm tra hồ sơ, xử lý vay, ai chịu phí, trường hợp hoàn cọc.
3. Xử lý ngân hàng Nếu có vay, làm rõ tất toán/rút sổ/duyệt vay/giải ngân trước khi công chứng.
4. Công chứng Đủ người ký, đủ hồ sơ, dòng tiền chuyển theo thỏa thuận.
5. Sau công chứng Theo dõi đăng bộ/sang tên, bàn giao, giải ngân còn lại nếu có.
Ví dụ thực tế
| Tình huống | Cách xử lý |
|---|---|
| Chủ đang vay 3 tỷ, khách cần vay 4 tỷ | Hỏi ngân hàng chủ đang vay, số tiền tất toán, ngân hàng khách dự kiến vay, khả năng duyệt trước; không nhận cọc sâu nếu dòng tiền chưa rõ |
| Nhà đồng sở hữu 3 người, chỉ 1 người đi gặp | Chưa đủ điều kiện chốt chắc; cần xác nhận 2 người còn lại ký hoặc ủy quyền |
| Khách sợ quy hoạch trước công chứng | Không tranh luận; đưa qua cấp kiểm tra phù hợp, có thể đi cùng khách tới nguồn xác nhận |
| Nhà có biên bản xây dựng treo | Báo leader ngay; kiểm tra khả năng đăng bộ, không chỉ hỏi "công chứng được không" |
| Lỗi | Hậu quả | Sửa bằng cách |
|---|---|---|
| Nghe chủ nói "bao sang tên" rồi tin luôn | Đến lúc đăng bộ mới phát sinh | Kiểm tra điều kiện đủ, nhất là hiện trạng và ngăn chặn |
| Chỉ chăm chủ, quên khách | Khách không hiểu quy trình tiền nên sợ | Giải thích dòng tiền và mốc an toàn cho khách |
| Không kiểm tra người ký | Cọc xong mới thiếu vợ/chồng/đồng sở hữu/thừa kế | Hỏi người có quyền ký từ đầu |
| Nhẩm vay quá lạc quan | Khách tưởng đủ tiền rồi vỡ kế hoạch | Dùng công thức nhẩm thận trọng và cho ngân hàng duyệt trước |
| Hứa chắc thay ngân hàng/công chứng | Mất uy tín khi chính sách thay đổi | Nói rõ phần nào là tư vấn sơ bộ, phần nào cần xác nhận chính thức |
Hình ảnh / video minh họa
Mở slide PDF gốc liên quan đến giao dịch, ngân hàng và tư vấn khách
Checklist áp dụng
Bài tập
Tài nguyên liên quan
- <details
- <summary<strongMở slide PDF gốc liên quan đến giao dịch, ngân hàng và tư vấn khách</strong</summary
- PDF p32 — Điều kiện giao dịch và điểm cần kiểm tra
- PDF p33 — Những việc phải làm khi đọc pháp lý, phần 1
- PDF p34 — Những việc phải làm khi đọc pháp lý, phần 2
- PDF p35 — Khách quan tâm những vấn đề gì
- PDF p36 — Giao dịch có yếu tố ngân hàng
- </details
- PDF Đào tạo Pháp lý
- YouTube GCE-fDNud10
- Hiện trạng, hoàn công, quy hoạch
- Bản đồ pháp lý & nỗi lo của khách